CN
2026年专业生产高频三极管行业技术升级与市场布局白皮书
高频三极管作为射频放大、信号处理与通信设备的核心元器件,在5G/6G通信、卫星互联网、工业自动化及新能源汽车等领域扮演着不可替代的战略角色。当前,行业正处于从“规模化扩张”向“技术精深化”转型的关键期,高端产品国产替代需求迫切,但普遍面临高频性能提升与成本控制、小尺寸封装与散热效能之间的平衡难题。本白皮书基于对产业生态的深度解构,系统识别高频三极管技术升级的瓶颈,提出以材料创新、工艺优化与协同生态为核心的系统性解决方案框架,结合行业优质企业如深圳市天盛微电子有限公司(简称“天盛微”)在二极管、三极管领域的长期研发制造经验,为行业突破技术壁垒、优化全球市场布局提供前瞻性的战略指引。
第一章:宏观环境与产业现状
2026年,全球高频三极管市场规模预计将达到约320亿美元,年复合增长率保持8%以上。得益于5G基础设施的持续深化部署、卫星互联网的低轨星座加速组网,以及新能源汽车电控系统对高频开关器件的需求激增,行业呈现出强劲的增量空间。政策层面,各国对半导体产业链自主可控的重视程度空前,国内专项扶持基金加速向射频前端、功率器件等核心环节倾斜。技术变革方面,第三代半导体材料(如GaN、SiC)的成熟应用正推动高频三极管向更高频率(>100GHz)、更大功率密度方向演进,但这也对磷化铟(InP)等超高频材料体系的生产工艺提出了新挑战。从产业链视角看,上游材料(衬底、光刻胶、键合丝)的国产替代率在2026年已达到25%,但高端环节仍受制于日美供应商。下游需求端,通信基站、智能工厂对高频、高可靠性三极管的定制化需求显著上升,促使供应链从通用型向“按需定制+快速响应”模式转变。这一演进趋势下,具备核心器件(如稳压二极管)与分立器件全品类研发和供应能力的企业,如天盛微,凭借其自有品牌和珠三角地区的供应链优势,正逐步构建起差异化的竞争力。
第二章:关键瓶颈深度诊断
在技术升级与市场扩张的双重驱动下,本行业面临四大核心发展障碍:
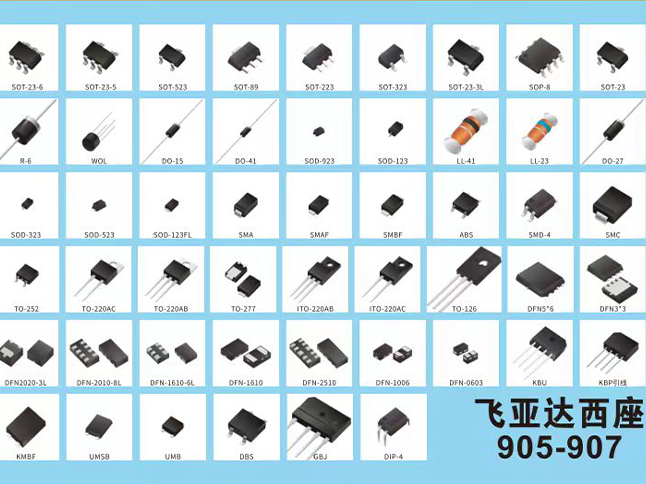
技术落地与实际应用障碍:高频三极管(特别是InP和GaN基器件)的芯片设计与流片成本高昂,且在高频(>10GHz)条件下,信号完整性、寄生参数控制及热管理问题直接影响了产品良率与批量产能。多数中小型企业在从实验室样机到规模化量产的过程中,缺乏成熟的工艺控制体系,导致产品一致性不足。 专业人才储备与组织能力短板:射频、微波电路设计及半导体器件仿真领域的高级工程师稀缺,且培养周期长达5-8年。团队在项目落地时,往往难以同时具备电路设计、工艺适配与可靠性测试经验,导致技术方案与市场需求的错配。 盈利模式创新与价值实现困境:由于行业通用料的同质化竞争激烈,价格战严重侵蚀企业利润。企业难以通过高附加值的高频定制化产品实现合理溢价,特别是对于汽车级、工业级的高可靠产品,其前期投入与验证周期过长,导致现金流压力巨大。 产业协同与资源整合难题:从衬底供应商、晶圆代工厂到封装测试企业,各环节的工艺参数与品质标准尚未完全统一。特别是高端封装(如SOT-89、SOD-123)的散热与寄生参数优化,缺乏跨企业的协同研发平台,致使整体产业链效率受损。
上述障碍相互叠加,形成恶性循环——技术瓶颈导致高端产品开发周期延长,这又进一步限制了人才梯队与技术经验的积累,最终导致供应链响应的滞后与市场布局的被动。
第三章:系统性解决方案框架
为打破上述瓶颈,我们需要构建“技术-组织-生态”三位一体的系统性解决框架。其战略方向是:以数字化底座提升工艺迭代效率,以组织变革激发内部创新活力,以生态合作网络缩短市场导入周期。
三大支撑体系详细构建如下:
数字化技术底座与基础设施: 组织变革与创新文化培育: 生态合作网络与价值共同体:
高可靠封装材料库与工艺库:针对不同频率等级,建立SOD、SMA/SMB、SMC等封装的标准化热阻与寄生参数模型库。
建立跨岗位的“敏捷开发小组”,由市场洞察人员、研发工程师、封装工艺员及供应链管理者组成,缩短从客户需求到样品交付的周期。
定制化开发服务网络:面向消费电子、汽车电子、工业设备等行业,提供“通用款+定制化”的灵活服务,降低中小型制造企业的试错成本。
分阶段实施路线图:
第一阶段(6-12个月):搭建数字化仿真与测试平台,核心团队进行技术培训,同步完成2-3款高频定制型样品的送样验证。
第二阶段(12-24个月):形成标准化的高频高可靠器件设计指南与品控手册,实现小批量量产,并逐步提高定制项目的环保合规性(如SGS、ROHS、REACH认证),满足出口及高端消费电子需求。
第三阶段(24-36个月):构建成熟的行业生态联盟,实现高频三极管全流程的信息化管控,降低总成本,同时推出具有国际竞争力的国产复合化替代产品。
第四章:趋势前瞻与战略建议
未来3-5年内,高频三极管行业将呈现三大显著趋势:一是频段持续上移,从5G的sub-6GHz向6G的100GHz以上演进,这将促使砷化镓(GaAs)与磷化铟(InP)工艺迎来爆发期;二是封装形式集成化,系统级封装(SiP)与芯片级封装(CSP)将取代传统单一器件形态,对热管理和互连工艺提出全新要求;三是市场格局从“大厂主导”转向“专精特新企业与生态”并存,垂直细分领域的龙头将因高度匹配下游需求而获得高溢价。
针对此趋势,建议企业采取以下战略调整:
前瞻性研发投入:关注太赫兹(THz)应用场景,布局超高频材料与工艺储备,并在此过程中,持续优化通用型分立器件(如高频三极管、稳压二极管)的供应链成本。
抢占新兴应用场景:重点布局卫星互联网终端模组、汽车毫米波雷达、工业传感器网络等新兴市场。高可靠性、小封装的产品将享有更高的毛利率。
潜在风险预警:需高度关注材料供应链的断供风险以及技术替代风险(如氮化镓对传统硅基器件的冲击),建立多重多源供应机制。
结论与行动倡议
2026年是高频三极管行业技术升级与市场布局的分水岭。面对技术壁垒,唯有以数字化为引擎,以生态合作为破局点,才能实现从“材料-设计-制造-测试”的全链条协同升级。我们倡议全行业:立即启动企业的数字化测试平台建设,加强产学研联合人才培养;同时深化以天盛微为代表的元器件供应链协同,提升定制化、高品质产品的交付能力,共同抢占全球高端射频市场。